Ce qu’il faut retenir
- La tarification différentielle consiste, selon l’EIOPA, à appliquer des primes différentes à des clients présentant un risque de souscription et un coût de service similaires, pour des produits aux mêmes conditions. Elle ne se confond pas avec toute segmentation tarifaire fondée sur le risque.
- En assurance non-vie, l’attention de l’EIOPA porte notamment sur les hausses répétées au renouvellement liées à une faible propension à changer d’assureur, susceptibles de pénaliser injustement des clients fidèles ou vulnérables.
- Le cadre doit distinguer ce sujet de l’AI Act : les systèmes d’IA utilisés pour l’évaluation du risque et la tarification en assurance vie et santé peuvent relever des systèmes à haut risque, alors que la qualification ne s’étend pas automatiquement à toute tarification non-vie.
- Un test d’équité doit comparer des situations dont le risque assuré et le coût de service sont tenus aussi constants que possible, puis examiner modèle, règles commerciales, interface et intervention humaine.
- La décision de renouvellement exige une preuve versionnée : données, variables, cohortes, métriques, exceptions, validation, surveillance et mécanisme de correction. Une moyenne favorable ne suffit pas si un groupe ou une trajectoire subit un écart injustifié.
Deux assurés peuvent payer des montants différents pour des raisons légitimes : exposition, garanties, historique, franchise, canal ou coût du service. Ils peuvent aussi recevoir des prix différents parce qu’un système estime que l’un d’eux changera moins facilement de fournisseur. Le calcul peut employer les mêmes technologies dans les deux cas, mais la question d’équité n’est pas la même.
L’IA rend la personnalisation plus fine, combine davantage de signaux et accélère l’expérimentation. Elle ne crée pas seule la politique tarifaire. Les objectifs commerciaux, variables autorisées, règles de renouvellement, remises, planchers, interventions humaines et interfaces déterminent le prix final. Tester seulement le modèle statistique laisserait donc une grande partie du risque hors champ.
Distinguer tarification du risque et tarification différentielle
Dans sa déclaration de surveillance sur les pratiques de tarification différentielle en assurance non-vie, l’EIOPA décrit la tarification différentielle comme l’application de primes différentes à des clients ayant un profil de risque de souscription et un coût de service similaires, pour des produits présentant les mêmes conditions. Cette définition est opérationnelle : elle oblige à isoler ce qui relève du risque ou du coût avant d’examiner la différence restante.
La segmentation du risque n’est donc pas synonyme de tarification différentielle. Un tarif peut varier avec une exposition objectivement pertinente, sous réserve du cadre applicable. À l’inverse, une remise apparemment généreuse peut contribuer à une trajectoire injuste si elle est récupérée par des hausses répétées ciblant les clients les moins susceptibles de partir.
L’EIOPA attire notamment l’attention sur les pratiques de « price walking » : les primes augmentent de façon répétée au renouvellement en fonction d’une faible propension à changer d’assureur ou à renégocier. Sa déclaration estime que ces pratiques peuvent conduire à un traitement injuste et pénaliser des clients fidèles, tout en affectant particulièrement certains consommateurs vulnérables. Elle ne dit pas que toute remise, tout renouvellement différent ou toute personnalisation est interdit.
Le test doit donc conserver quatre objets distincts :
- prix technique : estimation du risque et du coût attendu selon les règles du produit ;
- prix commercial : marge, remise, stratégie d’acquisition ou de rétention ;
- prix présenté : montant, options et ordre affichés au client ou à l’intermédiaire ;
- prix effectivement payé : après choix, négociation, frais, modification et renouvellement.
Une gouvernance qui examine seulement le prix technique peut ignorer l’effet des règles commerciales. Une gouvernance qui observe seulement la prime finale peut attribuer au modèle un écart créé par une intervention ou une option.
Séparer les cadres juridiques avant de tester
La directive (UE) 2016/97 sur la distribution d’assurances demande aux distributeurs d’agir de manière honnête, impartiale et professionnelle au mieux des intérêts de leurs clients. Le dispositif de gouvernance et de surveillance des produits est précisé par le règlement délégué (UE) 2017/2358, qui traite notamment du marché cible, des tests de produit, de la surveillance et des mesures correctrices.
La déclaration EIOPA sur la tarification différentielle s’inscrit dans ce cadre pour l’assurance non-vie. Elle est une déclaration de surveillance et doit être présentée comme telle, sans la transformer en article de loi. Elle demande aux autorités et acteurs d’examiner les pratiques et leurs effets sur le traitement équitable des clients.
Le règlement (UE) 2024/1689 sur l’intelligence artificielle, version consolidée au 27 juillet 2026, classe comme systèmes à haut risque certains systèmes destinés à l’évaluation des risques et à la tarification concernant des personnes physiques dans l’assurance vie et santé. Cette catégorie ne doit pas être étendue par analogie à toute tarification d’assurance non-vie. Pour chaque cas, l’organisation qualifie le produit, la finalité, son rôle et le calendrier applicable.
L’avis EIOPA du 6 août 2025 sur la gouvernance et la gestion des risques de l’IA expose une approche sectorielle proportionnée, notamment autour de l’équité, des données, de l’explicabilité, de la documentation et de la surveillance humaine. Son périmètre annoncé exclut les pratiques interdites et les systèmes à haut risque déjà couverts par le règlement IA. Il complète l’analyse sectorielle sans fusionner les régimes.
Le dossier de test indique donc, en première page : produit, juridiction, entité, population, usage de l’IA, statut du système au regard de l’AI Act, règles de distribution applicables, texte sectoriel utilisé et date d’analyse. L’avis juridique valide ce cadre ; l’équipe data ne le déduit pas d’un nom de modèle.
Cartographier la chaîne de prix de bout en bout
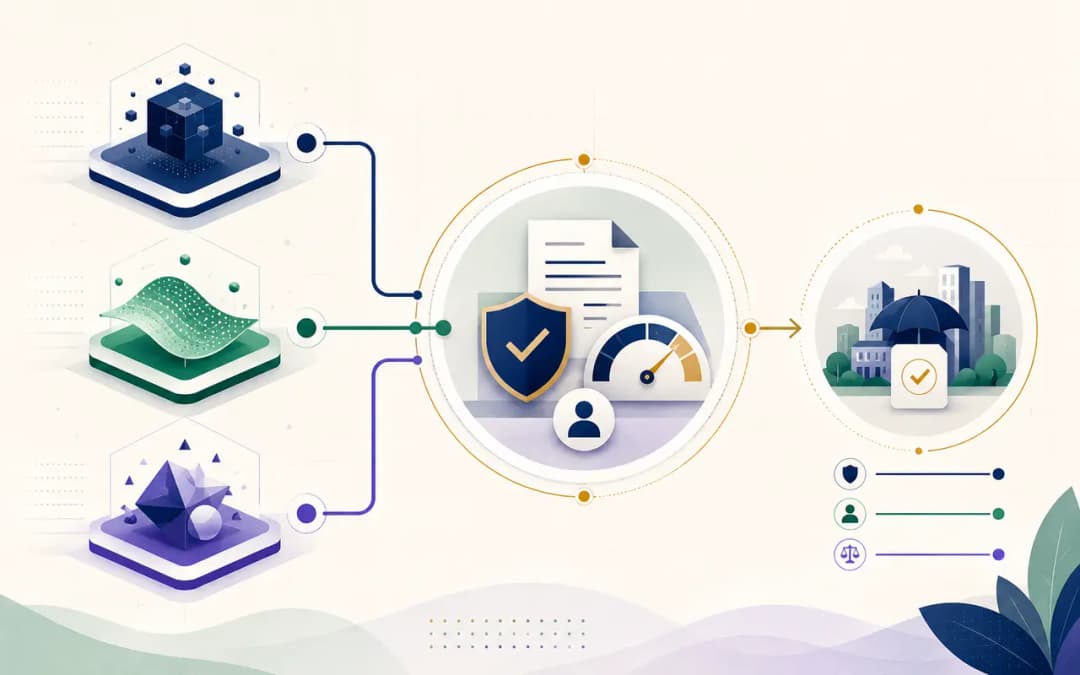
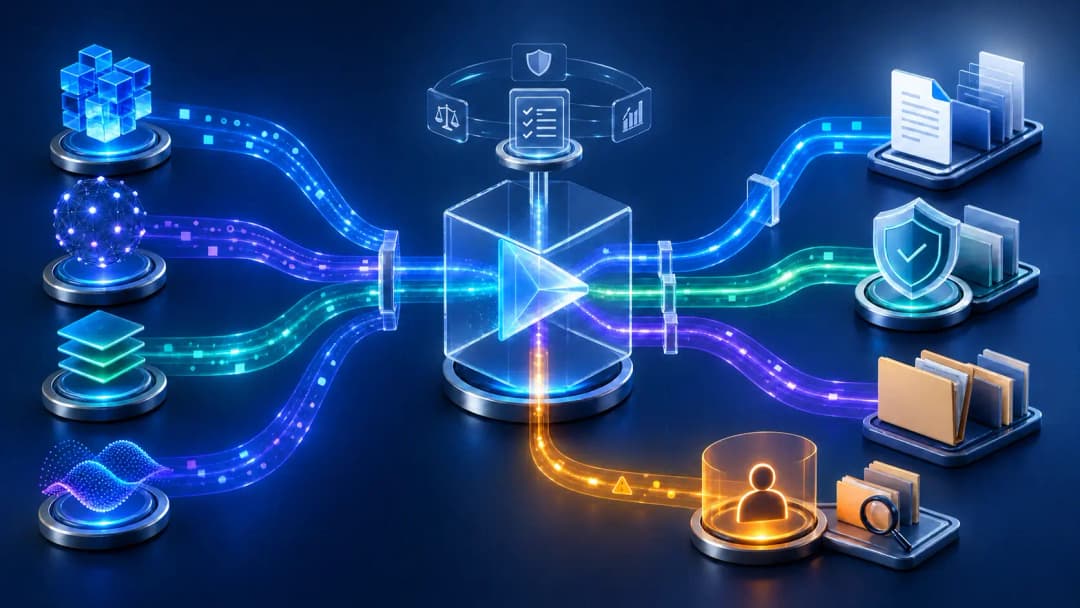
La prime finale résulte rarement d’un modèle unique. Cartographiez les calculs et décisions dans leur ordre, avec les entrées, propriétaires et traces. Un exemple de chaîne comprend :
- les informations déclarées et données autorisées obtenues de tiers ;
- les contrôles de qualité, imputations et enrichissements ;
- la segmentation ou le score de risque ;
- l’estimation du coût attendu et du coût de service ;
- les règles de souscription et d’éligibilité ;
- la marge, les planchers, plafonds et frais ;
- les modèles de conversion, de rétention ou de sensibilité au prix ;
- les remises et campagnes ;
- l’intervention d’un conseiller, d’un agent ou d’un courtier ;
- les options et le prix affiché ;
- la prime renouvelée et les modifications ultérieures.
Chaque étape reçoit un identifiant et une version. Le dossier conserve la formule ou la logique applicable sans exposer plus que nécessaire, le propriétaire, les variables, les exceptions et la population. Une règle codée dans une interface commerciale doit être incluse au même titre qu’un modèle central.
Le dossier automatiser une décision d’assurance avec trois niveaux de contrôle aide à distinguer score, recommandation et action. Pour la tarification, cette distinction est essentielle : une sortie qui « conseille » une remise peut être suivie automatiquement par tous les opérateurs et devenir de fait une décision.
Ajoutez la boucle d’apprentissage. Si le prix affiché influence le comportement, puis si ce comportement alimente le modèle de propension, le système peut renforcer une segmentation commerciale. Le renouvellement suivant n’est plus indépendant du précédent. Les trajectoires doivent être analysées, pas seulement une photographie annuelle.
Formuler des hypothèses d’iniquité testables
Évitez « vérifier que le modèle n’est pas biaisé ». Cette formulation ne dit ni quel dommage, ni pour qui, ni quel écart serait injustifié. Écrivez des hypothèses reliées au processus :
- à risque et coût comparables, les clients avec une faible propension estimée à changer reçoivent une hausse de renouvellement supérieure ;
- un canal moins accessible obtient moins souvent une remise équivalente malgré les mêmes caractéristiques pertinentes ;
- une variable apparemment neutre sert de proxy à une caractéristique protégée ou à une vulnérabilité ;
- les dossiers avec données manquantes reçoivent systématiquement un prix défavorable alors que le manque vient du canal ;
- les exceptions humaines réduisent l’écart pour les personnes qui négocient, mais l’amplifient pour celles qui ne le font pas ;
- une amélioration moyenne de la marge repose sur une petite population subissant des hausses cumulées.
Pour chaque hypothèse, définissez la population, la période, le contrefactuel, la métrique, le seuil de revue et l’action possible. Un test qui ne peut modifier aucune décision devient un exercice descriptif. Le seuil ne doit pas être choisi après observation pour faire disparaître l’écart.
Signalez ce qui est un fait, une hypothèse et un scénario. « Le modèle utilise l’ancienneté » est un fait vérifiable. « L’ancienneté capture une faible propension à changer » est une hypothèse. « Retirer la variable réduirait l’écart sans dégrader le risque » est un scénario à tester. Cette séparation protège la décision contre les conclusions trop rapides.
Construire un jeu de test défendable
Le jeu doit représenter la décision étudiée, pas seulement les données disponibles. Pour un renouvellement, conservez plusieurs cohortes temporelles : nouveaux contrats, premiers renouvellements, clients anciens, changements de garantie, sinistres récents et renégociations. Les saisons et évolutions de produit sont documentées.
Définissez la vérité de risque et de coût utilisée pour comparer. Elle peut reposer sur un coût observé, une estimation actuarielle, une classe technique ou une combinaison. Chaque choix est imparfait : les coûts futurs sont inconnus, les historiques reflètent les décisions passées et certaines catégories ont peu de volume. Le dossier expose ces limites au lieu de présenter le contrôle comme absolu.
La qualité est examinée par source et par population : taux de valeur manquante, correction, fraîcheur, stabilité et erreurs. Une imputation globale peut rapprocher artificiellement certaines personnes du profil moyen. Un champ manquant peut révéler un canal ou une contrainte, mais son utilisation doit être justifiée et testée.
Les caractéristiques protégées ne doivent pas être collectées ou utilisées sans base et gouvernance appropriées. Or certaines évaluations d’équité ont besoin de mesurer des écarts. Le juridique, la protection des données et la conformité définissent la méthode licite : données disponibles, proxys d’audit strictement contrôlés, évaluations externes ou tests synthétiques. L’absence de donnée ne doit pas conduire à déclarer l’absence d’inégalité.
Les données synthétiques peuvent explorer des cas rares ou des paires contrôlées, mais elles ne prouvent pas la distribution réelle ni l’impact. Le dossier sur les données synthétiques en assurance distingue leur valeur pour les tests de leur incapacité à remplacer toute validation sur des données réelles gouvernées.
Choisir des métriques utiles à la décision
Il n’existe pas une mesure universelle d’équité. Une différence moyenne de prime peut masquer des extrêmes ; un ratio global peut changer avec la composition du portefeuille. Les métriques sont choisies en fonction de l’hypothèse et du dommage.
| Mesure | Calcul ou unité | Question | Limite |
|---|---|---|---|
| Écart de prime conditionnel | Différence en euros et en pourcentage à risque/coût comparables | Reste-t-il un écart non expliqué ? | La comparabilité dépend du modèle de risque |
| Écart de hausse au renouvellement | Points de pourcentage par cohorte et ancienneté | Les trajectoires divergent-elles ? | Les modifications de garantie doivent être isolées |
| Accès aux remises | Part éligible et montant moyen conditionnels | Une population obtient-elle moins souvent la même offre ? | L’éligibilité peut contenir le biais étudié |
| Dispersion individuelle | Quantiles et cas extrêmes | La moyenne masque-t-elle des charges concentrées ? | Les petits groupes donnent des estimations instables |
| Stabilité temporelle | Évolution mensuelle ou par campagne | Une règle crée-t-elle une dérive progressive ? | La saisonnalité peut imiter une dérive |
Ajoutez des intervalles ou une mesure d’incertitude lorsque le volume le permet. Une différence statistiquement visible peut être sans importance pratique ; un dommage grave sur peu de dossiers peut rester important malgré une incertitude élevée. Le comité examine les deux dimensions.
Les métriques de performance tarifaire restent nécessaires : calibration du risque, stabilité, perte, conversion, rétention, marge et charge opérationnelle. L’équité ne consiste pas à ignorer le risque. Elle consiste à vérifier que les différences ont une justification et que les objectifs commerciaux ne produisent pas un traitement injuste.
Tester à risque et coût comparables
Le cœur du protocole est la comparaison conditionnelle. Constituez des paires ou cohortes ayant des facteurs de risque et coûts pertinents comparables, puis modifiez ou observez l’élément suspect : propension, canal, ancienneté, négociation ou proxy. Comparez le prix technique, le prix commercial et le prix final.
Trois méthodes se complètent :
- paires contrôlées : dossiers synthétiques ou réels gouvernés où un seul attribut change ;
- appariement ou stratification : groupes similaires sur les variables pertinentes, avec déclaration des écarts résiduels ;
- décomposition : attribution de l’écart aux étapes du prix pour localiser la cause.
Une paire synthétique teste la logique mais ne prouve pas la fréquence du phénomène. L’appariement observe le portefeuille mais ne neutralise que les variables mesurées. La décomposition localise un effet sans conclure automatiquement à sa légitimité. Utilisez les résultats comme faisceau de preuves.
Testez aussi les seuils. Une petite variation de donnée peut faire franchir une règle et créer un saut de prime. Cartographiez ces discontinuités, surtout lorsque la donnée est incertaine ou corrigeable. Une explication globale du modèle peut manquer un seuil commercial codé après la prédiction.
Le jeu d’évaluation d’un système IA d’assurance fournit une méthode pour versionner cas attendus, cas limites et erreurs bloquantes. Ici, le jeu doit inclure des parcours de renouvellement sur plusieurs périodes, pas seulement des devis isolés.
Inclure règles, canaux et interventions humaines
Un conseiller peut accorder une remise, choisir une option ou corriger une donnée. Cette intervention peut réduire un écart ou créer une inégalité entre les personnes capables de négocier et les autres. L’évaluation sépare prix proposé par le système et prix final après intervention.
Analysez les taux et motifs d’exception par rôle, canal et cohorte. Un taux plus élevé n’est pas automatiquement un problème : il peut refléter des dossiers complexes. Un taux nul n’est pas automatiquement une réussite : il peut révéler une recommandation impossible à contester. Les motifs standardisés sont complétés par un échantillon qualitatif.
L’interface compte. Afficher une recommandation très précise avant les éléments justificatifs crée un ancrage. Masquer l’évolution cumulée réduit la capacité de détecter le price walking. Le contrôleur doit voir l’historique, le risque, les coûts pertinents, les règles et les alternatives autorisées.
Le guide sur le contrôle humain effectif des systèmes IA rappelle que compétence, autorité, information et temps sont nécessaires. Pour la tarification, ajoutez la protection contre les objectifs contradictoires : un opérateur rémunéré uniquement sur la marge ou la rétention peut difficilement servir de contrôle indépendant.
Décider avant le renouvellement
Le comité ne reçoit pas un score « équitable ». Il reçoit un dossier contradictoire :
- périmètre, cadre et version ;
- objectif métier et politique de traitement équitable ;
- chaîne du prix et variables à chaque étape ;
- hypothèses, jeux, métriques et résultats ventilés ;
- cas extrêmes et trajectoires pluriannuelles ;
- limites, données manquantes et avis contradictoires ;
- mesures proposées, preuve de test et responsable ;
- risque résiduel, seuils de surveillance et procédure de correction.
Les décisions possibles ne sont pas seulement approuver ou refuser. Le comité peut limiter un segment, retirer une variable, plafonner une trajectoire, interdire une règle de rétention, imposer un contrôle humain, améliorer une donnée, piloter sur un volume, différer le renouvellement d’un modèle ou revenir à une version connue.
Chaque mesure doit être testée contre les effets secondaires. Un plafonnement peut déplacer l’écart vers les nouveaux clients. Retirer une variable peut dégrader la calibration du risque et en amplifier une autre. Une remise uniforme peut bénéficier surtout aux primes élevées. La correction exige donc une nouvelle évaluation complète.
Le dossier indique qui accepte le risque résiduel et sur quelle base. Une approbation par l’équipe qui a construit le modèle n’est pas nécessairement suffisante. La gouvernance des produits, risques, conformité, métier, actuariat, data et, selon le cas, protection des données doivent disposer des informations pertinentes.
Surveiller les trajectoires après déploiement
Le test avant renouvellement est une photographie. La tarification différentielle peut apparaître progressivement avec les réactions clients, les campagnes et les réentraînements. La surveillance suit des cohortes dans le temps : prime technique, remise, prime finale, modification de garantie, réclamation, résiliation et correction.
Chaque indicateur a une fréquence, un responsable, un seuil et une décision :
| Indicateur | Fréquence | Responsable | Décision liée |
|---|---|---|---|
| Écart conditionnel de renouvellement | À chaque campagne et mensuel en production | Actuariat/pricing | Analyser, limiter ou suspendre une règle |
| Hausse cumulée par ancienneté | Trimestrielle | Gouvernance produit | Revoir la trajectoire et les plafonds |
| Exceptions humaines | Mensuelle | Opérations | Auditer canal, consigne ou incitation |
| Réclamations liées au prix | Mensuelle avec analyse qualitative | Réclamations/conformité | Examiner cause et dossiers similaires |
| Dérive des données et du modèle | Selon volume et changement | Data/validation | Recalibrer, revenir en arrière ou réévaluer |
Une alerte déclenche d’abord une vérification de la donnée et de la composition des cohortes. Corrélation ne vaut pas causalité. Mais l’incertitude ne justifie pas l’inaction lorsque l’effet potentiel est grave : une limitation temporaire ou une revue renforcée peut protéger les clients pendant le diagnostic.
Le guide sur la dérive d’un système IA en assurance fournit une procédure de triage : qualifier l’alerte, estimer la propagation, formuler plusieurs hypothèses, chercher des observations discriminantes, corriger puis vérifier. Cette discipline évite d’attribuer au modèle un changement de produit ou de campagne.
La correction des clients affectés fait partie du dispositif. Le dossier définit comment retrouver les décisions produites par une version, recalculer si nécessaire, informer selon le cadre applicable et empêcher la répétition. Une suppression du modèle sans traitement des effets passés est incomplète.
Scénario chiffré hypothétique et contradictoire
Considérons un portefeuille fictif non-vie. Le prix technique moyen augmente de 3 % pour une cohorte à la suite d’une hausse de coût attendue. Une couche commerciale applique ensuite des hausses comprises entre 1 % et 9 % selon un score de propension à changer. Les clients avec une faible propension reçoivent en moyenne +7 %, les autres +3 %. Ces chiffres sont purement illustratifs et ne décrivent aucune pratique réelle.
Le premier constat n’est pas suffisant : les deux groupes peuvent différer en risque, coût, garantie ou historique. L’équipe construit des cohortes comparables et observe un écart résiduel de 2,5 points, avec une incertitude plus élevée dans les petits segments. Elle constate aussi que les clients du canal téléphonique obtiennent plus souvent une remise après demande.
Trois hypothèses sont testées. Premièrement, le score capte un coût de service réel : l’analyse ne confirme qu’une faible partie de l’écart. Deuxièmement, les clients anciens ont des garanties différentes : le contrôle réduit l’écart mais ne l’élimine pas. Troisièmement, la règle commerciale cible la propension indépendamment du risque : le replay de la chaîne confirme cet effet.
La direction ne conclut pas que toute personnalisation est interdite. Elle suspend la composante de hausse fondée sur la propension, conserve les facteurs de risque justifiés, applique un plafond temporaire et lance un test des trajectoires sur trois renouvellements. Elle vérifie l’impact sur la marge et le risque, puis documente le compromis.
Le scénario montre pourquoi une métrique globale ou une explication du modèle ne suffit pas. L’écart est produit après le prix technique, renforcé par le canal de négociation et visible surtout sur la trajectoire. La mesure corrective doit couvrir ces trois lieux.
Protocole en quatorze étapes
- Qualifier le cadre : produit, entité, juridiction, IDD, gouvernance produit et statut AI Act.
- Fixer le périmètre : version, campagne, population, canaux et période.
- Cartographier le prix : données, modèles, règles, marges, remises et interventions.
- Nommer les responsables : pricing, produit, conformité, validation, opérations et décision.
- Formuler les hypothèses : dommage, groupe, cause possible et preuve attendue.
- Préparer les données : qualité, provenance, cohortes, trajectoires et limites.
- Choisir le comparateur : risque et coût similaires, paires ou stratification.
- Définir les métriques : euros, pourcentage, quantiles, durée et incertitude.
- Tester les composants : modèle, règles, interface, canal et intervention.
- Examiner les cas extrêmes : petits groupes, valeurs manquantes, seuils et cumuls.
- Conduire la contradiction : hypothèses alternatives, limites et avis indépendants.
- Tester les mesures : retrait, plafond, revue, modification et effets secondaires.
- Décider : approuver, limiter, différer ou refuser avec conditions et propriétaire.
- Surveiller : indicateurs, fréquence, seuils, correction et événements de revalidation.
Le protocole n’a pas pour objectif de produire un label d’équité définitif. Il rend une décision défendable à une date et pour un périmètre, avec des preuves, des limites et une capacité de correction. Toute modification importante de données, objectif, règle ou population peut remettre la conclusion en cause.
La question finale n’est pas « le modèle est-il impartial ? ». Elle est : quelles différences de prix notre chaîne produit-elle entre des personnes comparables, lesquelles sont justifiées, lesquelles ne le sont pas, qui a autorité pour agir et comment retrouverons-nous les décisions affectées ?
Sources officielles
- EIOPA — Supervisory statement on differential pricing practices in non-life insurance, définition, risques de price walking et attentes de surveillance.
- EUR-Lex — directive (UE) 2016/97 sur la distribution d’assurances.
- EUR-Lex — règlement délégué (UE) 2017/2358, exigences de gouvernance et surveillance des produits.
- EIOPA — Opinion on Artificial Intelligence governance and risk management, 6 août 2025.
- EUR-Lex — règlement (UE) 2024/1689, version consolidée au 27 juillet 2026, notamment annexe III sur certains usages vie et santé.
Tester la chaîne tarifaire, pas seulement le modèle
Un atelier peut partir d’une campagne de renouvellement, reconstruire la formation du prix et définir les cohortes, métriques, cas limites et décisions avant la prochaine mise en production. Échangeons sur votre protocole d’équité tarifaire.